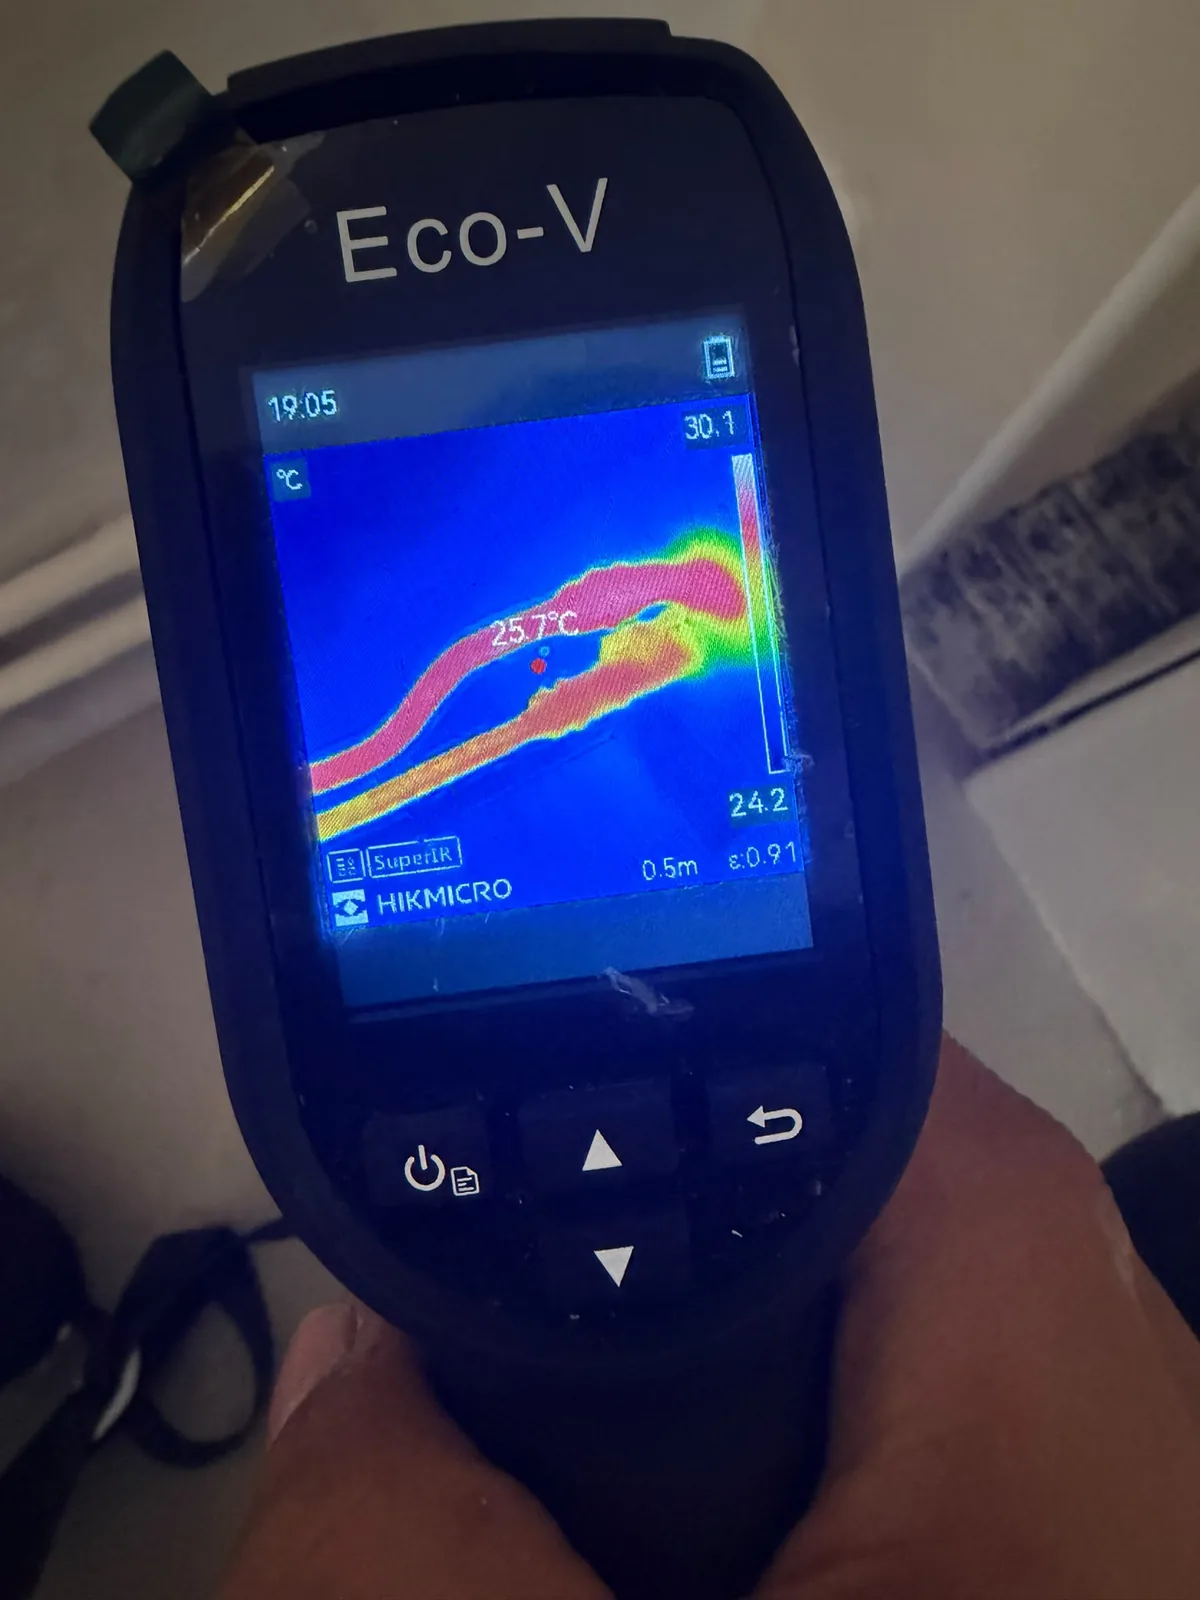
« La recherche coûte plus cher que la réparation… est-ce que mon assurance rembourse la recherche de fuite ? » C’est la question posée à chaque intervention ou presque. Réponse courte : oui, dans la grande majorité des dégâts des eaux déclarés — à trois conditions près, qu’il vaut mieux connaître avant de commencer. Voici ce que couvrent réellement les contrats, et comment monter un dossier qui passe sans discussion.
Ce que dit votre contrat multirisque habitation
Depuis plusieurs années, la quasi-totalité des contrats MRH incluent une ligne « frais de recherche de fuite » dans la garantie dégât des eaux. Elle couvre :
- l’intervention de localisation par un professionnel (méthodes non destructives : caméra thermique, gaz traceur, écoute acoustique…) ;
- les ouvertures strictement nécessaires et leur remise en état, quand une confirmation destructive ciblée est inévitable ;
- le rapport d’intervention qui documente l’origine.
Ce que la garantie ne couvre en revanche presque jamais : la réparation de la canalisation elle-même (la pièce et la main-d’œuvre de plomberie restent à la charge du responsable) et les fuites d’usure connue et non traitée — un joint qui fuyait visiblement depuis des mois, par exemple.
Les 3 conditions pour être remboursé
- Un sinistre déclaré : la prise en charge s’inscrit dans un dégât des eaux déclaré à votre assureur, dans les 5 jours ouvrés suivant sa découverte. Une simple facture d’eau élevée, sans dommage, relève d’un autre traitement (voir FAQ).
- Une origine à prouver : l’assureur demande le rapport de localisation. Sans lui, pas de responsable désigné, pas de recours possible entre compagnies — le dossier stagne.
- Une recherche proportionnée : les contrats et la convention IRSI privilégient les méthodes non destructives d’abord. Casser trois murs « pour voir » n’est pas remboursable ; localiser à l’instrument puis ouvrir au seul bon endroit, oui.

En immeuble : l’IRSI décide qui paie
En copropriété ou en locatif, la convention IRSI désigne un assureur « gestionnaire » — en pratique celui de l’occupant sinistré — qui prend en charge la recherche de fuite, même si l’origine se révèle chez un voisin ou en partie commune. Il se fait ensuite rembourser entre compagnies. Pour vous, une conséquence très concrète : pas besoin d’attendre un accord à trois pour faire localiser une fuite active. Vous faites établir le rapport, il tranche, l’IRSI répartit.
En maison individuelle, c’est plus simple encore : votre assureur est seul en face, la clause « frais de recherche » de votre contrat s’applique directement.
Un dossier assurance à monter ? Localisation sans casse + rapport conforme sous 24 h, reconnu par les assureurs. Intervention en 30 min partout en Île-de-France (75/77/78/91/92/93/94/95).
📞 Appeler le 01 80 91 60 64Le rapport : ce qu’il doit contenir pour passer sans discussion
Tous les rapports ne se valent pas. Pour qu’un dossier soit indemnisé vite, le nôtre — remis sous 24 h — contient systématiquement :
- la méthode utilisée et les mesures relevées (pression, humidité, images thermiques) ;
- la localisation précise de la fuite, photos datées à l’appui ;
- la nature du réseau en cause : alimentation, évacuation, chauffage, étanchéité ;
- le caractère privatif ou commun de l’élément fuyard — la ligne qui décide de qui paie en copropriété ;
- nos coordonnées, SIREN et attestations d’assurance professionnelle.
C’est exactement la trame qu’attendent les gestionnaires de sinistres. Un rapport flou (« fuite probable côté salle de bain ») se traduit par des relances, une expertise complémentaire… et des semaines de délai.
Cas concret : la fuite invisible qui devient un dossier béton
Le scénario type que nous voyons chaque semaine : une auréole apparaît au plafond, personne ne sait d’où vient l’eau. Le réflexe gagnant est toujours le même — déclarer le sinistre, puis faire localiser sans casse. La méthode complète est décrite dans notre guide de la fuite d’eau non visible, et le protocole spécifique au plafond dans dégât des eaux au plafond : d’où vient l’eau. Résultat : origine désignée en une visite, rapport transmis, indemnisation lancée — sans avoir démonté un seul mètre carré de placo au hasard.
En résumé
La recherche de fuite est remboursée dès lors qu’elle s’inscrit dans un dégât des eaux déclaré, qu’elle est menée proprement (non destructif d’abord) et qu’elle débouche sur un rapport exploitable. Ne laissez donc jamais le coût de la recherche retarder la localisation : chaque jour de fuite active aggrave les dommages — et c’est l’aggravation, elle, qui peut vous être reprochée. Nos techniciens interviennent 7j/7 partout en Île-de-France, rapport sous 24 h compris.